

从欧亚经济联盟向俄罗斯供货:外国供应商需要了解的关于SPOT系统、二维码和保证金的内容
如果您从白俄罗斯、哈萨克斯坦、亚美尼亚或吉尔吉斯斯坦通过公路运输向俄罗斯发货,现在货物的准备工作不再在边境开始,而是在车辆出发前几天就开始了。 俄罗斯收货方需通过联邦税务局系统提交即将进行的货运信息,并履行保证金支付要求,只有在此之后才会生成二维码,该二维码将在边境检查站接受检查时使用。 联邦海关总署表示,自“货物进口预确认系统”(SPOT)上线以来,尚未发现进口问题或边境出现大规模排队现象。 对于单次货物运输,由此得出的结论是:监管并未放松,而是前移到了入境前的阶段,且运输数据出现错误的代价也随之增加。 下文将说明俄罗斯收货人需要办理哪些手续、需要您提供哪些数据、这与间接税申报有何关联,以及车辆最常在哪些地点被拦下。
从欧亚经济联盟向俄罗斯供货的流程有哪些变化
SPOT系统自2026年6月1日起生效,适用于从欧亚经济联盟成员国经公路运输向俄罗斯进口货物的情况。 该系统的目的是提前获取即将进行的运输信息,并确保间接税(主要是增值税和消费税)的缴纳。 由于联盟内部边境不实行常规海关检查,因此国家需要一种专门的工具,以便将申报的货物运输与实际货物流动进行核对。
该机制围绕两个要素构建:即将到货的货物申报单和保证金。俄罗斯收货方通过联邦税务局系统提交货物信息,在满足必要条件后,系统将生成用于监管的二维码。 实际上,部分核查工作已从货车抵达口岸的时刻提前至更早的阶段。
对于外国供应商而言,这意味着俄罗斯买家需要在装货之前就提前获得准确的货物数据。以前,与政府的主要互动环节集中在边境及后续清关环节,而现在,相关准备工作在车辆驶往边境口岸之前就已经开始。 其实际影响很简单:装运时间表应以提交信息之日为基准与俄罗斯买家协调,而非以装货之日为基准。
二维码、保证金及承运人的作用
获取二维码并非独立的程序环节,而是完成预先手续后的结果。 俄罗斯收货方需开具即将交付的货物文件并履行保证金支付要求,随后系统将生成一个可供海关机关核查的识别码。在边境,联邦海关署利用该代码核对交付信息。
在此过程中,监管采取抽查制:海关通过风险管理系统开展工作,而非对每辆车进行统一检查。这也正是该部门所称的大规模排队现象未出现的原因。 但“抽查”并不等于取消监管:该系统的目标是使检查具有预先性和针对性,同时保留在信息存在疑点时拦截货物的可能性。 在这种模式下,指望检查不会涉及你的车辆是危险的:并非所有车辆都会被拦下,但对于数据不符的车辆——几乎可以肯定会被拦下。
大多数情况下,车辆被拦截并非因为系统本身,而是由于办公室与司机之间的信息脱节: 虽然数据已提交,但承运人未收到运输单号,或者所运货物在数量和品目上与申报不符。 对发货人而言,这意味着提供给买方的货物数据与实际装载情况必须一致;向承运人传递识别码的事宜需提前与买方协商好,而非在接近边境时才通过电话临时决定。
另外需要注意的是,国家已针对保证金支付设定了过渡期,以便企业有时间适应新机制。 这绝不是推迟流程调整的理由:一旦过渡期的宽限措施结束,届时将不得不承受工作压力的同时重组文件流转流程,这可能会影响您的供货条件。 关于此处同样适用的准备工作通用原则,我们已在《如何最大限度减少通关延误和问题》一文中进行了详细分析。
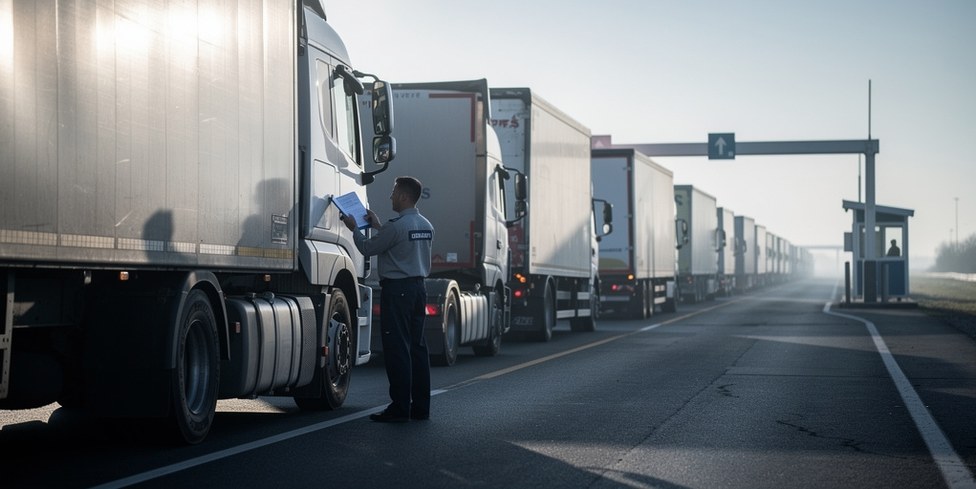
从欧亚经济联盟(EAEU)经公路运输向俄罗斯进口时,须提前提交供货信息
过去与现在:操作流程对比
下文将说明,对于从独联体国家通过卡车接收货物的俄罗斯收货方而言,操作步骤的顺序发生了哪些变化,以及这对发货方意味着什么。
| 阶段 | 过去 | 现行 |
|---|---|---|
| 操作开始 | 与供应商达成协议并安排发货 | 俄罗斯收货方在车辆出发前提交关于即将到货的资讯 |
| 主要控制点 | 运输车辆实际抵达及后续清关手续 | 过境前的阶段以及在口岸进行的抽查 |
| 司机随身携带的文件 | 货物随附单据 | 货物运输单据及交货二维码 |
| 间接税 | 根据进口总额缴纳增值税和消费税,俄罗斯收货方向税务机关申报 | 进口前的额外保证金支付(设有过渡期) |
| 承运人的作用 | 交付货物并提交单据 | 出示从俄罗斯收货方处获得的供货识别码 |
| 典型风险 | 在边境发生延误及被要求提供文件 | 因信息不一致导致无法生成代码或运输被叫停 |
该系统的副作用已在统计数据中显现:SPOT系统上线后,俄罗斯联邦海关总署注意到来自中国的直接进口和货物申报量有所增长。 此前通过联盟国家迂回路线入境的部分货物,现已转为直接申报——即通过提交全套文件进行常规海关清关。 如果您从事相关贸易模式,提前了解平行进口机制与灰色贸易模式的区别很有帮助: 该系统能够将预先申报的货物与实际运输情况进行比对,从而增加了那些隐瞒实际收货人或其纳税义务的交易结构的复杂性。
从欧亚经济联盟(EAEU)进口至俄罗斯的间接税申报
一个常被忽视的重要细节:SPOT系统不能替代进口税务申报。保证金仅是纳税的担保,而非纳税行为本身。 对进口货物进行申报的义务仍由俄罗斯收货人承担:从欧亚经济联盟进口的间接税申报表,应在货物入库当月的月底前,向其注册地的税务局提交。 同时需提交货物进口及间接税缴纳申请,以及与供货相关的合同、发票和运输单据。 这意味着您的合同、发票和运输单据将纳入俄罗斯买方的税务申报体系,因此必须准确无误且内容一致地填写。
从白俄罗斯进口的税务申报流程与从联盟内其他国家进口时相同: 增值税税率根据俄罗斯规定按商品种类确定,消费税按应税商品目录计算,而申报单上税务机关的盖章是供应商用于确认自身适用零税率的依据。 因此,供应商应提前与买方协商好如何获取该文件。 由此衍生出对数据的实际要求:买方在过境前向SPOT系统提交的信息,以及随后填入报关单的数据,必须描述同一批货物——同一商品编码、同一数量、同一价值。
正是在这一衔接环节,问题最常出现。如果实际到货量少于申报量,或者价格发生变化,就必须向海关和税务部门分别解释这一差异。 更简便的做法是优化流程,确保供货数据仅需从单一来源生成一次,同时将运输过程中的变更以书面形式记录在案,包括贵方方面的变更。
外国供应商和发货人应采取的措施
- 请与俄罗斯买家协商,将装运时间表以“向系统提交信息之日”为基准,而非“装车之日”:提交信息与车辆出发之间应预留缓冲时间。
- 请明确买方方面由谁负责编制即将进行的交货文件,并确定您如何向其传递货物数据。这并非司机的职责。
- 与买方商讨针对贵方商品的预付款要求,以及这些要求如何影响交货条件和期限。不要将过渡期视为永久性优惠。
- 请在装运规程中明确规定:承运人如何以及在何时从俄罗斯收货方处获取发货标识符,以及由谁负责监督此过程。
- 请在车辆出发前(而非抵达边境后)核对申报交货单中的品目和数量与随货单据是否一致。
- 向买方提供来自文件的交货数据,而非来自往来邮件,以便后续的间接税申报表和进口申报表均基于同一来源编制。
- 请提前商定当实际货物与申报不符时的处理流程:由谁进行更正以及需要办理哪些文件。
- 如果货物属于应税商品或需要许可文件,请在发货前检查认证和标识——在边境处理这些问题会更加昂贵。
常见问题
如果检查是抽查性质的,是否可以在未准备好相关信息的情况下发车?
不可以。 “抽查”意味着并非每辆车都会被检查,但二维码仅根据预先程序的结果生成。若在未提供经确认的信息的情况下被拦截,车辆将被扣留,届时只能在通关口解决该问题。
SPOT是否免除了间接税申报?
不会。这是两回事:担保金用于保证增值税和消费税的缴纳,而进口申报和进口申请仍是俄罗斯收货人在货物入库当月向税务机关提交的强制性报告。
无合同供货——从欧亚经济联盟(EAEU)发往俄罗斯时,允许的金额上限是多少?
阈值标准涉及外汇管制及合同在银行的登记,具体需根据俄罗斯交易对手银行的现行规定进行确认。 对于SPOT系统和税务申报而言,金额大小并不重要:无论交易是通过框架合同、发票还是规格说明书办理的,都必须提供供货信息和证明文件。
该系统是否会扩展至铁路和海运?
目前该机制仅适用于从欧亚经济联盟(EAEU)经公路进口的货物。将其扩展至其他运输方式被视为一个独立阶段,因此规划供应流程时应确保其具备可扩展性。
总结
SPOT系统并未增加额外环节,而是调整了操作顺序:在卡车抵达边境检查站之前,大部分供货信息必须已提交给政府。 对于外国供应商而言,这意味着俄罗斯买家需要在发货前获得准确的货物数据,而承运人则需要在车辆出发前获取货运标识符。货运数据必须与买家未来提交的间接税申报表内容一致。 选择性检查并不能降低风险,而是将风险集中在文件信息不一致的对象身上。请提交咨询申请,我们将针对您具体货物的实际情况进行分析。
我们将详细分析您从欧亚经济联盟(EAEU)进口的方案,并负责处理供货文件和海关清关事宜。
相关阅读:
- 外国供应商需知:六类设备的《欧亚经济联盟对外经济活动商品目录》编码在俄罗斯将不再享受增值税豁免
- 外国供应商需知:用于在俄罗斯进行认证的样品将根据声明进行检验
- 俄罗斯冷冻鱼类和螃蟹的出口:外国买家需了解的兽医证书及0%增值税相关事项
- 经阿塞拜疆过境:中国发货方要准备的单据、预先信息申报与AEO资格